Acerca de Sinful
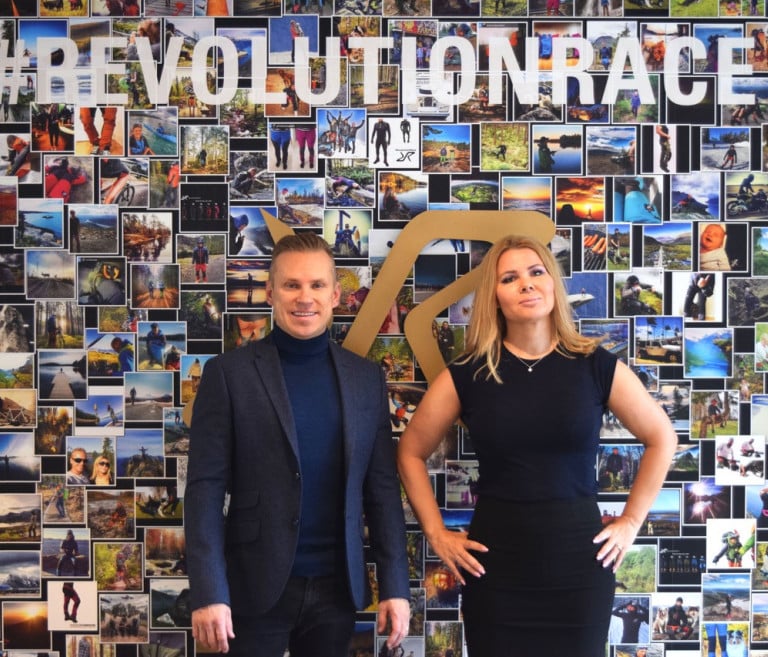
Sinful es un vendedor online de juguetes para adultos, fundado por Mathilde Mackowski y Tonny Corydon Andersen en 2008, que por aquel entonces eran pareja. Aunque ya no siguen juntos, hoy siguen formando pareja como copropietarios y directivos de la empresa Sinful.
A través de su tienda online, y con la misión declarada de desestigmatizar el sexo, Sinful vende marcas propias y de terceros por toda Dinamarca, Suecia, Noruega, Finlandia, Francia y Reino Unido.
En 2021, Mathilde y Tonny vendieron casi el 60% del negocio a la firma de capital riesgo Polaris.
Recibimos muchas muestras de interés en un momento en el que habíamos decidido dar el salto, ponernos en marcha y encontrar un nuevo socio que nos ayudara a mejorar y que guardara nuestras espaldas.

¿Ha cambiado la operativa diaria desde la entrada del capital riesgo?
Tenemos voz en Polaris; saben que somos una organización comprometida con la tarea que tiene entre manos, y es reconfortante saber que formamos parte de una comunidad más amplia. Con Polaris respaldándonos, de repente nos resulta mucho más fácil reunir el valor necesario para, por ejemplo, incorporar al consejo de administración a personas muy capaces profundamente comprometidas con nosotros. Y, por supuesto, significa que siempre hay un "adulto" detrás al que podemos recurrir.
¿La alianza con una empresa de capital riesgo ha supuesto algún cambio importante en vuestra estrategia u objetivos?
La estrategia se ha convertido en algo mucho más estructurado, ¡y lleva su tiempo! Confeccionar un plan a cinco años vista es como un parto, pero merece la pena planificar con tanta antelación: tener un rumbo claro facilita las cosas a toda la organización.
De todos es conocido que los fondos de capital riesgo operan mayoritariamente en base a datos. ¿Han impuesto obligaciones estrictas de información?
Siempre hemos dicho que no vamos a ser esos directivos que tienen que escribir informes todo el tiempo sobre cosas que no aportan valor. Afortunadamente, coincidimos con Polaris en lo que es importante reportar y lo que no. Al principio teníamos reuniones periódicas, pero ahora están acotadas a cada departamento. Así que si hay algún problema específico con un nuevo almacén, por ejemplo, la persona responsable por nuestra parte lo discute directamente con Polaris. Funcionar así nos resulta muy práctico y productivo.
¿Por qué optasteis por la vía del capital riesgo en lugar de vender la empresa a un comprador estratégico?
No fue hasta que el proceso estuvo en marcha que nos decantamos por vender. No lo habíamos intentado antes, pero sabíamos que teníamos que encontrar a nuestro match perfecto; de lo contrario, no íbamos a vender nada. Recibimos muchas muestras de interés en un momento en el que habíamos decidido dar el salto, ponernos en marcha y encontrar un nuevo socio que nos ayudara a mejorar y que guardara nuestras espaldas si fracasábamos. Siempre hemos trabajado de forma muy minuciosa y analítica, por lo que esa parte del viaje no era nueva para nosotros. Sin embargo, ninguno de los dos tenemos títulos universitarios ni hemos ido a una escuela de negocios. Nos hemos convertido en empresarios aprendiendo sobre la marcha, y estábamos listos para seguir aprendiendo e iniciar un nuevo viaje personal.
No elegimos un fondo de capital riesgo, elegimos a Polaris. Elegimos a las personas con las que compartíamos más sinergias y respeto mutuo y con las que más nos gustaba trabajar. Suelo tomar decisiones muy rápido y, al cabo de diez minutos, tuve claro si daba o no luz verde y escribí mi opinión en un papel para alguien del equipo de Clearwater. Al fin y al cabo, los fondos de capital están deseosos de encontrar empresas exitosas dirigidas por sus propietarios. Comprendieron nuestra filosofía y nuestros planes de futuro y vimos que realmente querían construir sobre lo que somos y por lo que hemos trabajado tan duro.
¿Ha cambiado vuestra percepción de lo que es un fondo de capital riesgo ahora que os habéis asociado con uno de ellos?
Subestimamos claramente las diferencias que existen entre las empresas de capital riesgo, porque teníamos la idea de que "todos los fondos son iguales" y de que "¿qué nos pueden dar aparte de dinero?". El dinero no es lo que nos entusiasma, sino el hecho de poder llevar nuestra misión aún más lejos. Se trata de la gente, de la gente con la que queríamos emprender nuestro viaje. Polaris nos vio tal como éramos, y eso jugó un papel decisivo en nuestra elección.
Ahora que lleváis un tiempo trabajando con un fondo de capital riesgo, ¿cuáles crees que son los puntos fuertes más importantes de este modelo de financiación?
Bueno, yo diría que es, naturalmente, la sensación de ser más, de ser más fuertes y de tener a alguien que nos cubre las espaldas. Y luego contar con un consejo de administración tan comprometido.
¿Qué consejo le daría a alguien que está considerando vender una participación mayoritaria a un fondo de capital riesgo?
Es difícil dar consejos concretos porque varían mucho según el tipo de persona que seas. Para nosotros era importante seguir nuestro instinto. Para mí, personalmente, era crucial sentir que era el match perfecto. Es importante ser conscientes de que se trata de un paso muy exigente y también "muy adulto". Pregúntate si estás preparado para seguir aprendiendo como un loco. O si prefieres no complicarte la vida y disfrutar de la estabilidad y de un equipo más pequeño; quedarte como estás. Pero si sientes que tienes potencial sin explotar y que realmente quieres explotarlo, entonces ve a por ello. No hay ningún consejo que sea "el correcto". La primera vez que empezamos a hablar con Clearwater International no estábamos en el estado mental adecuado, y estoy muy contento de haber esperado hasta que realmente llegó el momento oportuno.
Muchas empresas de comercio electrónico experimentaron un boom durante la pandemia. ¿Cómo están las cosas ahora que el mercado se ha normalizado?
Las cosas han vuelto al buen nivel que teníamos antes de la pandemia. Y eso refleja el hecho de que ya no estemos encerrados. Miramos el mundo con una perspectiva más existencial y tenemos buenas sensaciones sobre lo que nos rodea. Realmente no queremos que las cosas vuelvan a ser como eran durante la pandemia. Lo mismo puede decirse de la actual guerra de Ucrania. De repente, la gente prefiere gastar su dinero en un pasaporte nuevo o un coche de gasolina. Es totalmente comprensible que cosas como el buen vino o el placer pasen a un segundo plano cuando están pasando cosas más importantes alrededor.
Por qué Clearwater marca la diferencia
1 Red de contactos local con una perspectiva global
2 Flexibilidad para conciliar todos los intereses en juego
3 Identificación de los rasgos realmente distintivos de una empresa
4 Implicación de todos los stakeholders para identificar áreas de oportunidad
Asesores de Clearwater

Casos de éxito