Pressão de investimento e dinâmicas em mudança
Os fundos de capital privado continuam a desempenhar um papel crucial na moldagem da atividade de M&A, tanto do lado da compra como da venda. No ano que se segue, esperamos que esta influência aumente, impulsionada por uma combinação de pressão de dry powder”), realidades de gestão de carteiras e ciclos de angariação de fundos.
Muitas empresas de private equity estão agora sob pressão para aplicar capital à medida que se preparam para futuras angariações de fundos. Outros estão a gerir carteiras que se tornaram demasiado grandes, com os parceiros de investimento demasiado dispersos por demasiados cargos em conselhos de administração. Isto está a levar as empresas a passar de uma mentalidade de “gostaríamos de vender se o timing for o certo” para “temos de vender antes do nosso próximo fundo”. O resultado é uma postura mais ativa tanto nas aquisições como nas saídas, com as expectativas dos LP a orientar discretamente o ritmo do mercado.
Concluímos 132 transações envolvendo fundos de capital privado no exercício 24/25
Estratégias de capital e tendências na estruturação de transações
O acesso a capital não é uma limitação para a maioria dos fundos. Quem tem capital está ativo e, mesmo quem não está atualmente a angariar fundos, consegue muitas vezes contar com LP de apoio ou com modelos estruturados de coinvestimento para se manter no jogo.
Uma tendência notória é que os compradores de PE estão, cada vez mais, a recorrer a menos alavancagem nas suas aquisições de plataformas no momento da entrada. Ao evitarem dívida excessiva no início, as empresas mantêm flexibilidade para angariar capital adicional mais tarde—quer para financiar aquisições complementares, quer para apoiar a expansão internacional quando as condições de mercado melhorarem. Temos observado, como resultado, um aumento acentuado da atividade de assessoria de dívida—com o volume de transações nesta área a duplicar face ao ano anterior.
Os veículos de continuação também estão a ser utilizados com maior frequência—especialmente para ativos de forte desempenho detidos por mais tempo do que o esperado. Estes permitem às empresas disponibilizar liquidez para os investidores existentes, trazendo simultaneamente novos investidores para apoiar a próxima fase de crescimento. Do mesmo modo, as aquisições secundárias liderados por GP estão a permitir que os fundos estabeleçam parcerias entre si—injetando novo capital em ativos que ainda têm um potencial de valorização significativo.
A popularidade contínua das estratégias de consolidação também é digna de nota. As empresas estão a utilizar esta abordagem para reduzir os múltiplos médios de entrada, adquirindo ativos mais pequenos e de menor valor que complementam o negócio principal.
Mais cauteloso, mas mais focado
Apesar desta pressão, a concretização de transações mantém-se cautelosa. Os comités de investimento são mais exigentes, a diligência é mais aprofundada e os processos estão a demorar mais. Os compradores estão a ser extra cautelosos para garantir que as empresas são suficientemente robustas para enfrentar a incerteza—seja política, económica ou específica do setor. O mundo continua a parecer incerto, pelo que, embora exista pressão para investir, esse investimento é feito com um certo grau de cautela.
A crescente incerteza económica devido às tarifas dos EUA está a acrescentar outra camada de complexidade ao panorama dos fundos de capital privado. Espera-se que estas tarifas influenciem as decisões de concretização de transações, particularmente em indústrias com elevada exposição ao comércio internacional. Como resultado, esperamos que as empresas de private equity se tornem mais ponderadas quanto ao momento das suas saídas e que tenham em conta os potenciais impactos das tarifas durante os processos de due diligence. Os setores Indústria e Químicos e Consumo serão provavelmente os mais afetados por estas mudanças, com aumento de custos e perturbações nas cadeias de abastecimento. Entretanto, espera-se que setores como Serviços empresariais, Serviços financeiros e Tecnologia continuem a operar de forma relativamente normal, uma vez que dependem menos dos fluxos de comércio internacional.
As empresas de private equity estão também a adotar uma abordagem mais seletiva e estratégica, centrando-se na resiliência, escalabilidade e margem de crescimento. As transações continuam a acontecer—mas estão a acontecer com maior rigor.
Estratégias de capital e tendências na estruturação de transações
O acesso a capital não é uma limitação para a maioria dos fundos. Quem tem capital está ativo e, mesmo quem não está atualmente a angariar fundos, consegue muitas vezes contar com LP de apoio ou com modelos estruturados de coinvestimento para se manter no jogo.
Uma tendência notória é que os compradores de PE estão, cada vez mais, a recorrer a menos alavancagem nas suas aquisições de plataformas no momento da entrada. Ao evitarem dívida excessiva no início, as empresas mantêm flexibilidade para angariar capital adicional mais tarde—quer para financiar aquisições complementares, quer para apoiar a expansão internacional quando as condições de mercado melhorarem. Temos observado, como resultado, um aumento acentuado da atividade de assessoria de dívida—com o volume de transações nesta área a duplicar face ao ano anterior.
Os veículos de continuação também estão a ser utilizados com maior frequência—especialmente para ativos de forte desempenho detidos por mais tempo do que o esperado. Estes permitem às empresas disponibilizar liquidez para os investidores existentes, trazendo simultaneamente novos investidores para apoiar a próxima fase de crescimento. Do mesmo modo, as aquisições secundárias liderados por GP estão a permitir que os fundos estabeleçam parcerias entre si—injetando novo capital em ativos que ainda têm um potencial de valorização significativo.
A popularidade contínua das estratégias de consolidação também é digna de nota. As empresas estão a utilizar esta abordagem para reduzir os múltiplos médios de entrada, adquirindo ativos mais pequenos e de menor valor que complementam o negócio principal.
“Subalavancar inicialmente e refinanciar posteriormente está a tornar-se mais comum — o que dá às empresas de private equity flexibilidade para financiar crescimento futuro.”
Marcus Archer, Managing Partner, Clearwater
Compradores apoiados por PE vs. transações tradicionais
No que diz respeito a M&A, as fronteiras entre as empresas participadas apoiadas por fundos de capital privado e os compradores estratégicos de transações continuam a esbater-se. Muitas empresas participadas comportam-se como compradores estratégicos — procurando aquisições para acesso a clientes, alcance geográfico, capacidade de equipa ou propriedade intelectual — mas com a rapidez e o profissionalismo acrescidos de um comprador financeiro.
As empresas apoiadas por fundos de capital privado tendem a avançar mais rapidamente nos processos, com menos níveis de governance interno. Também são, em geral, mais ponderadas quanto às pessoas e aos incentivos — não se limitando a procurar reter a gestão, mas estruturando ativamente negócios que alinham as equipas de liderança através de ajustes de preços e participação no capital próprio.
Estas diferenças podem parecer subtis, mas podem ser decisivas — especialmente em empresas lideradas pelo fundador, onde o alinhamento cultural e o potencial de valorização futura para a equipa são tão importantes quanto a avaliação.
Segmentação setorial e convicção estratégica
Um número crescente de empresas de private equity está agora a identificar antecipadamente mercados estratégicos-chave e a construir convicção muito antes de um processo de venda começar. Em vez de reagirem às oportunidades, estas empresas estão a preparar o terreno antecipadamente — encomendando análises de mercado “outside-in”, construindo redes de especialistas do setor e envolvendo os seus comités de investimento no processo com meses de antecedência.
Esta nova geração de “investidores por convicção” está focada, preparada e alinhada. Quando um ativo relevante chega ao mercado — particularmente em tecnologia, serviços tecnológicos ou outros setores resilientes e orientados para o futuro — estão em posição de agir de forma decisiva.
Esta abordagem representa uma mudança significativa face ao modelo tradicional de distribuição de IM e de apresentação de propostas competitivas. Cada vez mais, o processo começa muito antes da divulgação inicial — e os melhores resultados estão a ser alcançados através de um planeamento profundo antes do processo e da construção antecipada de relações.
Compradores apoiados por PE vs. transações tradicionais
No que diz respeito a M&A, as fronteiras entre as empresas participadas apoiadas por fundos de capital privado e os compradores estratégicos de transações continuam a esbater-se. Muitas empresas participadas comportam-se como compradores estratégicos — procurando aquisições para acesso a clientes, alcance geográfico, capacidade de equipa ou propriedade intelectual — mas com a rapidez e o profissionalismo acrescidos de um comprador financeiro.
As empresas apoiadas por fundos de capital privado tendem a avançar mais rapidamente nos processos, com menos níveis de governance interno. Também são, em geral, mais ponderadas quanto às pessoas e aos incentivos — não se limitando a procurar reter a gestão, mas estruturando ativamente negócios que alinham as equipas de liderança através de ajustes de preços e participação no capital próprio.
Estas diferenças podem parecer subtis, mas podem ser decisivas — especialmente em empresas lideradas pelo fundador, onde o alinhamento cultural e o potencial de valorização futura para a equipa são tão importantes quanto a avaliação.
Com mais de 20 anos de experiência, temos ajudado grandes empresas a alcançar mais, disponibilizando aconselhamento especializado e personalizado para desbloquear oportunidades e criar um sucesso duradouro.
Entrar em contacto
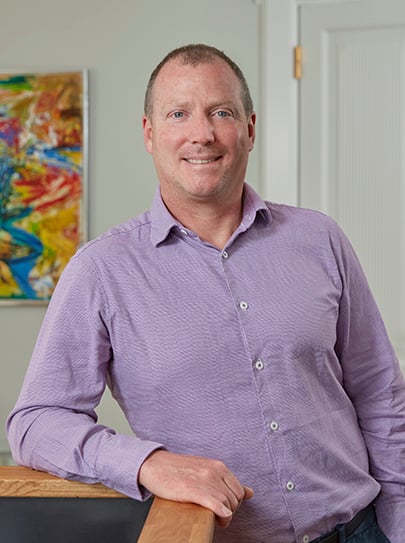
Marcus Archer
Managing Director
Transações
Não são apenas números num balanço: as nossas transações representam mais de 20 anos de compromisso com o futuro dos nossos clientes. Ajudamo-los a mudar as regras do jogo. Mesmo antes de estas estarem prontas para mudar.
O nosso Relatório do exercício
Explore os nossos outros insights e consulte o relatório completo para uma análise detalhada das nossas mais recentes conclusões e previsões.