Konsumentsektorn har fortsatt att vara ett av marknadens mest komplexa och mest bevakade områden under de senaste tolv månaderna. Rubrikerna pekar alltjämt på press på konsumtionen, men den underliggande bilden är mer nyanserad.
Konsumentsektorn har fortsatt att vara ett av marknadens mest komplexa och mest bevakade områden under de senaste tolv månaderna. Rubrikerna pekar alltjämt på press på konsumtionen, men den underliggande bilden är mer nyanserad.
Strukturellt är konsumenten i relativt god finansiell form i både Storbritannien och Europa. Hushållens balansräkningar är robusta, sparkvoterna ligger kvar på höga nivåer och löneutvecklingen har i många fall varit starkare än inflationen. Utmaningen är alltså inte förmågan att konsumera, utan konsumentförtroendet.
Följden är att beteendet blivit mer selektivt och mer polariserat. Hushåll med högre inkomster klarar sig väl, medan grupper med lägre inkomster har det betydligt tuffare.
Både premium- och lågprissegmenten går bra, samtidigt som erbjudanden i mellanskiktet är under allt större press. Det skiftet formar både bolagens strategiska beslut och investerarnas intresse i hela sektorn.
“Vi ser en tydlig tvådelning. Konsumenterna handlar antingen uppåt eller nedåt, och mellanskiktet tappar andelar.”
MARTIN AGERUP, PARTNER och lead för konsumentsektorn
Samtidigt koncentreras investerarnas efterfrågan till ett antal mer motståndskraftiga kategorier. Resor, hälsa och välmående, mat och dryck samt djurrelaterade områden fortsätter att dra till sig robusta nivåer av konsumtion, medan nöje och besöksnäring möter svagare efterfrågan efter uppgången direkt efter pandemin, i kombination med en perfekt storm av stigande driftskostnader.
Vid sidan av det makroekonomiska trycket fortsätter strukturella förändringar i konsumentbeteendet att forma sektorn på oväntade sätt.
En av de mest omdiskuterade utvecklingarna är den snabba framväxten av GLP-1-läkemedel för viktminskning och deras bredare påverkan på konsumtionsmönster. Det som började som en trend inom hälso- och sjukvård påverkar nu flera delar av konsumtionen, från matintag och restaurangvanor till resor, träning och kläder.
“Effekten sträcker sig långt utanför maten. Den börjar påverka hur människor tänker kring sin konsumtion i en hel rad kategorier.”
Martin Agerup, Partner och lead konsumentsektorn
De fulla konsekvenserna är ännu inte klarlagda, men det är tydligt att den här typen av beteendeförändringar skapar både risker och möjligheter på marknaden.
Parallellt får recommerce och cirkulära modeller fäste, särskilt bland yngre konsumenter. Plattformar för second hand och återförsäljning växer i användning, vilket speglar både prismedvetna köp och förändrade attityder till ägande.
Digitalisering och en förändrad köpresa
Den digitala omställningen fortsätter att spela en central roll i sektorn, även om berättelsen har förändrats. Rörelsen mot renodlat digitala modeller har stabiliserats och har på vissa håll börjat vända något. Konsumenterna möter varumärken i både fysiska och digitala kanaler, och omnikanal är nu tydligt etablerat som den dominerande modellen.
Samtidigt förändras sättet konsumenterna upptäcker produkter snabbt. AI-driven sökning, förändrad effekt i digital marknadsföring och framväxten av nya plattformar som TikTok Shop omformar alla strategierna för kundanskaffning.
Traditionella kanaler för performance marketing blir dyrare och mindre förutsägbara, medan organisk synlighet i ökande grad styrs av AI-drivna söktjänster. Varumärkena måste därför ställa om snabbt, testa nya vägar till marknaden och nya sätt att möta kunderna.
Vi genomförde 27 transaktioner inom konsumentsektorn till ett samlat värde av 2 miljarder euro under FY25/26
Clearwaters angreppssätt: fokus, relationer och sektordjup
På en marknad som inte varit lätt under flera år har vårt konsumentteam hållit ett starkt momentum genom att fokusera på det som betyder mest.
“Vi har hållit fokus på de ljusa punkterna i konsumentekonomin, som är där merparten av M&A-aktiviteten finns. Det har gjort att vi kunnat vara aktiva och leverera starka utfall, även på en tuff marknad.”
MARTIN AGERUP, Partner och lead konsumentsektorn
Teamet har genomfört 27 affärer i Europa under FY25/26 och har genomgående överträffat förväntningarna, med stöd av djup sektorkompetens och långvariga relationer i både private equity-kretsar och bland industriella köpare.
Det relationsdrivna arbetssättet är centralt för teamets framgång. Genom en löpande dialog med både köpare och företagsägare håller teamet sig nära den föränderliga efterfrågan och kan identifiera möjligheter tidigt.
“Vi ger inte bekväma råd. Vi ger bra råd. Det är så man bygger långsiktiga relationer och får affärer gjorda.”
MARTIN AGERUP, PARTNER och lead konsumentsektorn
Teamets långsiktiga satsning på sektorn har också varit en särskiljande faktor. Medan en del konkurrenter dragit ner på sin bevakning av konsumentsektorn har vi fortsatt att investera, stärkt vår position och som följd tagit marknadsandelar.
Kostnadspress och osäkra utsikter
Inflationstryck, löneökningar och högre kostnader för energi och distribution har alla pressat marginalerna, särskilt i mer personalintensiva delar som handel, nöje och besöksnäring.
Den geopolitiska utvecklingen lägger till ytterligare ett lager av osäkerhet. Konflikten i Mellanöstern påverkar redan energipriser och leveranskedjor, vilket kan leda till ytterligare kostnadstryck i sektorn.
Hur stor den påverkan blir är fortfarande oklart, men det visar hur externa chocker fortsätter att påverka både konsumentförtroendet och bolagens resultat.
Investeringsdynamik: selektiv men aktiv
Mot den bakgrunden är investeringsaktiviteten fortsatt selektiv men aktiv.
Stora konsumentkoncerner fortsätter att renodla sina portföljer, vilket driver carve-out-aktivitet och skapar möjligheter för investerare att förvärva fokuserade tillgångar av hög kvalitet. Samtidigt är intresset från private equity starkast i områden med tydliga strukturella tillväxtdrivare, framför allt hälsa, välmående och premiumsegment.
Hållbarhet är fortsatt en del av investeringssamtalet, särskilt genom teman som cirkulär ekonomi och ansvarsfulla inköp. Det är dock inte längre den främsta drivkraften bakom besluten. I stället fungerar det som ett extra lager av attraktivitet snarare än som en investeringstes i sig.
Clearwaters angreppssätt: fokus, relationer och sektordjup
På en marknad som inte varit lätt under flera år har vårt konsumentteam hållit ett starkt momentum genom att fokusera på det som betyder mest.
Clearwaters angreppssätt: fokus, relationer och sektordjup
På en marknad som inte varit lätt under flera år har vårt konsumentteam hållit ett starkt momentum genom att fokusera på det som betyder mest.
“Vi har hållit fokus på de ljusa punkterna i konsumentekonomin, som är där merparten av M&A-aktiviteten finns. Det har gjort att vi kunnat vara aktiva och leverera starka utfall, även på en tuff marknad.”
MARTIN AGERUP, Partner och lead konsumentsektorn
Teamet har genomfört 27 affärer i Europa under FY25/26 och har genomgående överträffat förväntningarna, med stöd av djup sektorkompetens och långvariga relationer i både private equity-kretsar och bland industriella köpare.
Det relationsdrivna arbetssättet är centralt för teamets framgång. Genom en löpande dialog med både köpare och företagsägare håller teamet sig nära den föränderliga efterfrågan och kan identifiera möjligheter tidigt.
“Vi ger inte bekväma råd. Vi ger bra råd. Det är så man bygger långsiktiga relationer och får affärer gjorda.”
MARTIN AGERUP, PARTNER och lead konsumentsektorn
Teamets långsiktiga satsning på sektorn har också varit en särskiljande faktor. Medan en del konkurrenter dragit ner på sin bevakning av konsumentsektorn har vi fortsatt att investera, stärkt vår position och som följd tagit marknadsandelar.
Utsikter: försiktig tillförsikt
Framåt väntas konsumentsektorn förbli dynamisk och tidvis svår att förutse. Förtroendet kan ta tid att återhämta sig, och yttre faktorer kommer att fortsätta påverka stämningsläget. Grunderna för framtida tillväxt finns dock på plats.
“Det finns fortfarande gott om möjligheter. Det handlar om att vara på rätt ställen och förstå var tillväxten faktiskt kommer ifrån.”
MARTIN AGERUP, PARTNER och lead konsumentsektorn
För välpositionerade bolag, och för investerare med övertygelse, fortsätter sektorn att erbjuda attraktiva möjligheter. Framgången avgörs av förmågan att förstå förändrade konsumentbeteenden, anpassa sig till nya vägar till marknaden och fokusera på de områden där efterfrågan är mest motståndskraftig.
Och som det senaste året har visat: de som håller sig nära detaljerna och behåller tryggheten i sitt arbetssätt kommer att fortsätta hitta vägar framåt.

Ansvarig för konsumentsektorn
Martin Agerup
Partner och sektoransvarig för Konsument samt Mat & Dryck
Som partner på Clearwaters kontor i Stockholm leder jag den svenska konsumentsektorn. Jag har tillbringat största delen av min karriär inom M&A och började här på Clearwater 2015. Det har varit en fantastisk tid, där jag fått vara en del av att bygga upp både vårt team och track-record.
Hitta ditt lokala team inom konsumentsektorn
Lär känna de erfarna rådgivare som skapar resultat för våra kunder.
Transaktioner
Våra transaktioner är mer än bara siffror i ett bokslut. De representerar över 20 års engagemang för våra kunders framtid. Vi hjälper dem att ändra spelplanen. Redan innan den var redo att ändras.
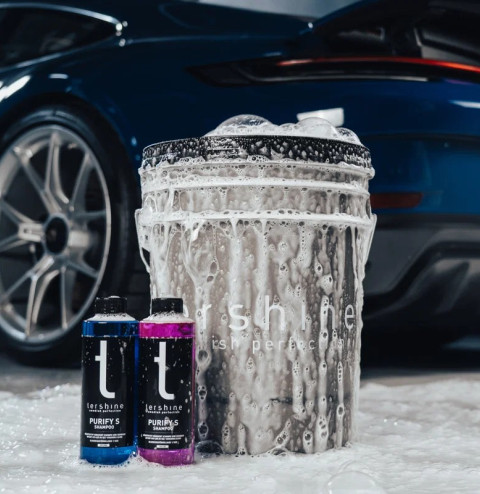
tershine ingår partnerskap med Relais Group
Clearwater har agerat rådgivare åt tershine i samband med transaktionen.

Investering i snabbväxande tapetföretag med stark portfölj av premiumvarumärken
Rådgivare till Gimmersta Wallpaper vid minoritetsförsäljningen till Priveq
Cirkulär pionjär accelererar tillväxten i takt med framtidens hållbara konsumtion
Rådgivare till Tradera vid kapitalanskaffning och försäljning till Ceder Capital
PE-samarbete formar ”House of Discs” och driver konsolidering i växande discgolfsmarknad
Rådgivare till Mountain Village vid försäljningen till Equip Capital och Vendis Capital
Vår årsrapport
Utforska våra övriga insikter och fördjupa dig i hela rapporten för en detaljerad bild av våra senaste slutsatser och prognoser.