Pression à l’investissement et nouvelles dynamiques
Le private equity reste un moteur essentiel de l’activité M&A, aussi bien à l’achat qu’à la vente. Cette dynamique devrait encore s’intensifier dans l’année à venir, sous l’effet combiné des volumes importants de capitaux à investir, des contraintes de gestion de portefeuille et des cycles de levée de fonds.
Aujourd’hui, de nombreux fonds sont poussés à investir rapidement pour préparer leurs prochaines levées, tandis que d’autres doivent rationaliser des portefeuilles devenus trop étendus, avec des équipes sous tension. Résultat : un changement d’état d’esprit, où l’on passe d’une vente opportuniste à une cession devenue stratégique et parfois nécessaire.
Cette évolution stimule l’activité, tant sur les acquisitions que sur les sorties, avec en toile de fond les attentes des investisseurs qui rythment le marché.
Au total, nous avons accompagné 132 transactions impliquant des acteurs du private equity en 2024/2025.
Nous avons réalisé 132 opérations impliquant des fonds d'investissement privés au cours de l'exercice 2024-2025
Stratégies de capital et nouvelles approches de structuration
L’accès au capital reste globalement fluide pour les fonds. Ceux qui disposent de liquidités continuent d’investir activement, tandis que les autres s’appuient sur leurs investisseurs ou sur des modèles de co-investissement pour rester présents sur le marché.
On observe par ailleurs une évolution dans les stratégies de financement : les fonds ont tendance à limiter le levier à l’entrée afin de préserver leur flexibilité. Cela leur permet de mobiliser des ressources supplémentaires plus tard, pour financer des acquisitions ciblées ou accompagner leur développement international. Cette dynamique se reflète dans la forte croissance des activités de conseil en dette, dont le volume a doublé sur un an.
Les véhicules de continuation gagnent également en importance, notamment pour prolonger la détention d’actifs performants. Ils offrent une solution pour générer de la liquidité tout en ouvrant le capital à de nouveaux investisseurs. Dans le même esprit, les opérations secondaires initiées par les GPs favorisent des partenariats entre fonds et soutiennent la création de valeur sur des actifs à fort potentiel.
Enfin, les stratégies de croissance externe (« buy-and-build ») restent largement privilégiées, permettant d’optimiser les valorisations en intégrant des cibles complémentaires plus accessibles.
Plus de prudence, plus de discernement
Si la pression pour investir est bien réelle, l’exécution des deals reste mesurée. Les comités d’investissement durcissent leurs exigences, les analyses s’approfondissent et les délais s’allongent. Les acquéreurs passent les entreprises au crible pour s’assurer de leur capacité à résister aux incertitudes actuelles.
Dans ce contexte encore instable, investir reste une priorité, mais jamais sans prudence.
À cela s’ajoute l’impact des droits de douane américains, qui complexifient davantage le paysage. Ces mesures devraient peser sur les décisions d’investissement, notamment dans les secteurs exposés aux flux commerciaux internationaux. Les fonds devraient ainsi affiner leur stratégie de sortie et intégrer ces paramètres plus en amont dans leurs analyses.
Les secteurs industriels, chimiques et de la consommation devraient être les plus touchés, confrontés à des coûts en hausse et à des chaînes d’approvisionnement perturbées. À l’inverse, les services, la finance et la technologie devraient continuer à évoluer dans un environnement plus stable.
Dans ce contexte, les fonds deviennent plus sélectifs, privilégiant les actifs les plus solides et les plus prometteurs. Les transactions se poursuivent, mais avec davantage de rigueur.
Stratégies de capital et nouvelles approches de structuration
L’accès au capital reste globalement fluide pour les fonds. Ceux qui disposent de liquidités continuent d’investir activement, tandis que les autres s’appuient sur leurs investisseurs ou sur des modèles de co-investissement pour rester présents sur le marché.
On observe par ailleurs une évolution dans les stratégies de financement : les fonds ont tendance à limiter le levier à l’entrée afin de préserver leur flexibilité. Cela leur permet de mobiliser des ressources supplémentaires plus tard, pour financer des acquisitions ciblées ou accompagner leur développement international. Cette dynamique se reflète dans la forte croissance des activités de conseil en dette, dont le volume a doublé sur un an.
Les véhicules de continuation gagnent également en importance, notamment pour prolonger la détention d’actifs performants. Ils offrent une solution pour générer de la liquidité tout en ouvrant le capital à de nouveaux investisseurs. Dans le même esprit, les opérations secondaires initiées par les GPs favorisent des partenariats entre fonds et soutiennent la création de valeur sur des actifs à fort potentiel.
Enfin, les stratégies de croissance externe (« buy-and-build ») restent largement privilégiées, permettant d’optimiser les valorisations en intégrant des cibles complémentaires plus accessibles.
« Réduire le levier à l’entrée puis refinancer ultérieurement devient de plus en plus courant : cela offre aux fonds de private equity la flexibilité nécessaire pour financer leur croissance future. »
Marcus Archer, Managing Partner, Clearwater
Private equity vs acquéreurs industriels : des frontières de plus en plus floues
Dans les opérations de M&A, la distinction entre sociétés soutenues par le private equity et acquéreurs industriels s’estompe progressivement. Les sociétés de portefeuille adoptent des stratégies proches de celles des industriels - croissance externe, expansion géographique, acquisition de compétences ou de technologies - tout en conservant l’agilité des investisseurs financiers.
Elles se caractérisent par une plus grande rapidité d’exécution et des circuits de décision plus courts. Elles portent également une attention accrue à l’alignement des équipes, en intégrant des mécanismes d’incitation comme les earn-outs ou la participation au capital.
Ces éléments peuvent faire la différence, notamment dans les entreprises fondées par des entrepreneurs, où la dimension humaine et le potentiel de développement futur sont aussi déterminants que le prix.
Ciblage sectoriel et montée en conviction
De plus en plus de fonds de private equity adoptent une approche proactive en identifiant en amont leurs marchés prioritaires et en construisant leurs convictions bien avant la mise en vente d’un actif. Plutôt que de se positionner en réaction, ils préparent le terrain : analyses de marché approfondies, mobilisation d’experts sectoriels et implication progressive des comités d’investissement.
Ces « investisseurs de conviction » arrivent ainsi prêts, alignés et capables d’agir rapidement lorsque les bonnes opportunités se présentent, notamment dans la tech, les services technologiques ou d’autres secteurs résilients.
Ce changement marque une évolution majeure : le processus ne commence plus à la réception d’un teaser, mais bien en amont. Les meilleurs résultats sont désormais le fruit d’une préparation anticipée et de relations construites sur la durée.
Private equity vs acquéreurs industriels : des frontières de plus en plus floues
Dans les opérations de M&A, la distinction entre sociétés soutenues par le private equity et acquéreurs industriels s’estompe progressivement. Les sociétés de portefeuille adoptent des stratégies proches de celles des industriels - croissance externe, expansion géographique, acquisition de compétences ou de technologies - tout en conservant l’agilité des investisseurs financiers.
Elles se caractérisent par une plus grande rapidité d’exécution et des circuits de décision plus courts. Elles portent également une attention accrue à l’alignement des équipes, en intégrant des mécanismes d’incitation comme les earn-outs ou la participation au capital.
Ces éléments peuvent faire la différence, notamment dans les entreprises fondées par des entrepreneurs, où la dimension humaine et le potentiel de développement futur sont aussi déterminants que le prix.
Notre rôle ne se limite pas à l'achat et à la vente d'entreprises. Nous nous immergeons dans l'histoire de chaque client. Notre perspective révèle des éléments que les autres n'ont pas vus, ouvrant des portes sur des opportunités inaccessibles aux autres.
Contactez-nous
Marcus Archer
Managing Director
Transactions
Plus que de simples chiffres sur un bilan, nos transactions représentent plus de 20 ans d'engagement en faveur de nos clients et de leur futur. Nous aidons nos clients à changer de dimension, avant même qu'ils ne soient prêts à changer.
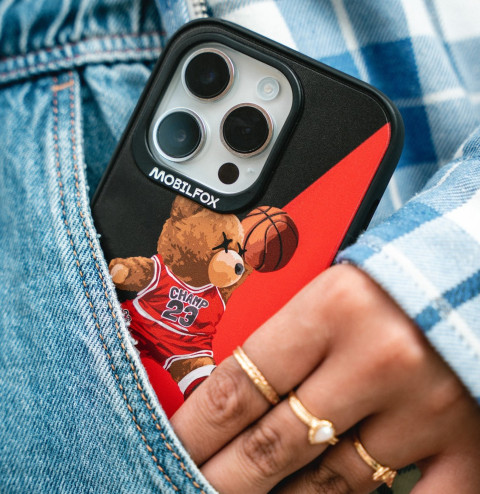
Investissement dans l’une des marques digitales grand public les plus performantes d’Europe centrale
Conseil de Mobilfox dans le cadre de l’investissement stratégique réalisé par Portfolion
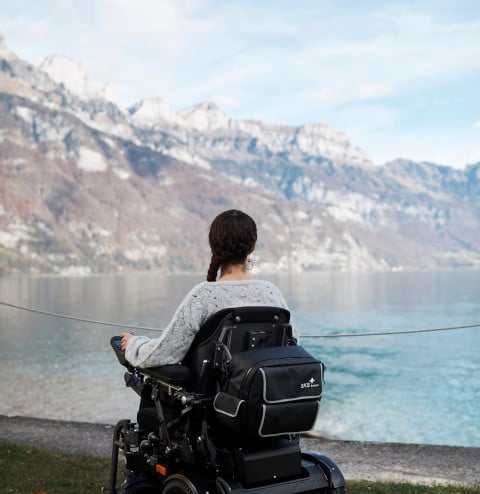
Création d’un leader européen des fauteuils roulants électriques haut de gamme et personnalisés
Conseil aux actionnaires de SKS Rehab et Roltec dans le cadre de la fusion et de la cession à Eqwal Group
Acquisition d’un héritage de 300 ans: Le grossiste et détaillant alimentaire suisse sous nouvelle propriété
Conseil aux actionnaires de Tannenwald Holding dans l’acquisition de SPAR Suisse

Le leader de la documentation digitale en santé conclut un partenariat pour une croissance à long terme
Conseil aux fondateurs et actionnaires de LEP dans la cession d’une participation majoritaire à Storskogen
Notre rapport annuel
Explorez nos analyses et plongez dans le rapport complet pour comprendre en détail nos dernières observations et perspectives.