Under de senaste fem åren har Spaniens äggmarknad genomgått en tyst transformation. Det som tidigare var en fragmenterad sektor med regionala, familjeägda producenter har utvecklats till ett landskap präglat av att skala upp, konsolidering och internationella ambitioner. Plattformar med private equity-stöd har vuxit fram, internationella aktörer har gjort entré, och antalet oberoende bolag har stadigt minskat. Mot den bakgrunden stack El Granjero ut.
Bolaget grundades 1997 och har sitt säte nära Segovia. Det hade vuxit till en av Spaniens ledande oberoende äggproducenter med över 300 miljoner sålda ägg om året och nästan en miljon värphöns. Dessutom hade bolaget redan gjort de strategiska investeringar som många konkurrenter fortfarande stod inför. När europeisk reglering snabbade på övergången bort från burhållning hade El Granjero proaktivt ställt om merparten av produktionen mot alternativa system, däribland frigående, golvburna och ekologiska ägg. Den tidiga omställningen gav bolaget en position som låg före både regulatoriska deadlines och konsumenternas efterfrågan.
När vi lärde känna ägarna var möjligheten tydlig. El Granjero kombinerade skala, moderniserade anläggningar och starka relationer med detaljhandeln på en marknad där oberoende tillgångar av den här storleken blev allt mer sällsynt.
Varför El Granjero var så strategiskt attraktivt
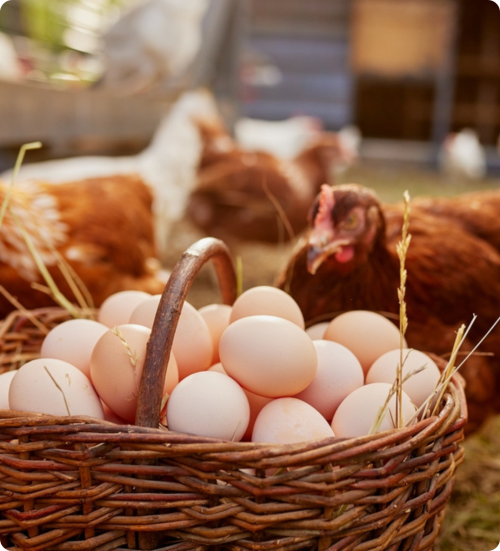
El Granjeros attraktivitet vilade på en kombination av strukturella medvindar och operativ styrka. Ur ett regulatoriskt och konsumentperspektiv är övergången till alternativ äggproduktion inte längre valfri. EU har stadigt skärpt djurskyddskraven, och konsumenter har visat en växande vilja att betala mer för frigående och ekologiska produkter. Med mer än 60 procent av intäkterna från alternativa lösningar, var El Granjero redan i linje med den utvecklingen. Avgörande nog hade bolaget genomfört merparten av nödvändiga kapitalinvesteringar, vilket innebar att en förvärvare ärvde en plattform redo för tillväxt snarare än omställning.
Kommersiellt hade bolaget långvariga relationer med Spaniens stora detaljhandelskedjor och hade levererat till blue chip-aktörer som Carrefour, Lidl och Alcampo i över ett decennium. Relationerna byggde på jämn kvalitet, leveranssäkerhet och operativ stabilitet. Avsaknaden av incidenter med fågelinfluensa genom bolagets historia, stärkte ytterligare ryktet i en sektor där störningar får omedelbara kommersiella konsekvenser.
Operativt var El Granjero vertikalt integrerat med egen foderproduktion och hade nyligen investerat i en toppmodern automatiserad anläggning för äggsortering och -klassificering. Investeringarna förbättrade effektivitet, marginaler och skalbarhet – alla mycket attraktiva egenskaper på en konsoliderande marknad.
En process präglad av timing och omdöme
Under 2024 fick vi i uppdrag att genomföra en omfattande analys av marknadsläget och El Granjeros strategiska möjligheter. Verksamheten gick redan väldigt bra, men vår bedömning identifierade ett antal riktade investeringar som ytterligare kunde stärka plattformen och dess långsiktiga positionering i en konsoliderande sektor. Efter den genomgången rådde vi ägarna att prioritera dessa investeringar innan en eventuell M&A-process inleddes, så att initiativen hann ge mätbara operativa och finansiella resultat.
Snarare än att forcera tempot valde familjen att följa rådet. Under de följande månaderna genomfördes investeringarna framgångsrikt, vilket stärkte bolagets operativa plattform och marknadsposition ytterligare. Samtidigt fortsatte konsolideringen av den spanska äggsektorn att accelerera, och värdet för flexibla och oberoende producenter ökade. Med detta på plats lanserade vi en konkurrensutsatt försäljningsprocess i början av 2025 som lockade starkt intresse från både spanska och internationella investerare, däribland italienska, tyska och nederländska grupper. Efter ett antal bud gick ägarna in i exklusiva förhandlingar med en föredragen budgivare.
Sedan inträffade en oväntad händelse som ritade om förutsättningarna. Äggpriserna steg kraftigt under en enda månad, vilket markant påverkade lönsamheten i hela sektorn. För El Granjero innebar det att den finansiella profil som låg till grund för tidigare förhandlingar inte längre speglade verkligheten. Vi arbetade nära ledningen för att modellera effekten av prisförändringarna, byggde om affärsanalysen och förde dialog med budgivaren om varför värderingsantagandena behövde omprövas.
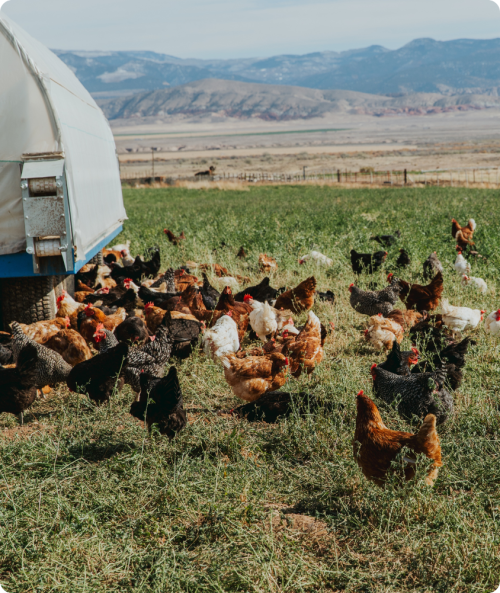
När parterna inte kunde enas om uppdaterade villkor rådde vi ägarna att inte gå vidare. Det var ett ögonblick som krävde förståelse och övertygelse. Att snabbt stänga affären hade varit enklare, men att vänta på rätt partner till rätt värdering låg närmare bolagets långsiktiga värde. Kort därefter återkom Hevo Group. Den här gången matchade strategin, värderingen och den långsiktiga visionen.
Varför El Granjero var så strategiskt attraktivt
El Granjeros attraktivitet vilade på en kombination av strukturella medvindar och operativ styrka. Ur ett regulatoriskt och konsumentperspektiv är övergången till alternativ äggproduktion inte längre valfri. EU har stadigt skärpt djurskyddskraven, och konsumenter har visat en växande vilja att betala mer för frigående och ekologiska produkter. Med mer än 60 procent av intäkterna från alternativa lösningar, var El Granjero redan i linje med den utvecklingen. Avgörande nog hade bolaget genomfört merparten av nödvändiga kapitalinvesteringar, vilket innebar att en förvärvare ärvde en plattform redo för tillväxt snarare än omställning.
Kommersiellt hade bolaget långvariga relationer med Spaniens stora detaljhandelskedjor och hade levererat till blue chip-aktörer som Carrefour, Lidl och Alcampo i över ett decennium. Relationerna byggde på jämn kvalitet, leveranssäkerhet och operativ stabilitet. Avsaknaden av incidenter med fågelinfluensa genom bolagets historia, stärkte ytterligare ryktet i en sektor där störningar får omedelbara kommersiella konsekvenser.
Operativt var El Granjero vertikalt integrerat med egen foderproduktion och hade nyligen investerat i en toppmodern automatiserad anläggning för äggsortering och -klassificering. Investeringarna förbättrade effektivitet, marginaler och skalbarhet – alla mycket attraktiva egenskaper på en konsoliderande marknad.
Att vänta på rätt partner till rätt värdering låg närmare bolagets långsiktiga värde.
Clearwater-rådgivare

Success Stories