En los próximos 24 meses se va a acelerar de forma notable la actividad corporativa en el mid-market de la construcción española. Para los propietarios de constructoras y promotoras-constructoras familiares, compañías con facturaciones típicamente entre €20M y €500M, no es un ciclo más. El momento actual abre una ventana que merece ser analizada desde una perspectiva estratégica.
Un mercado comprador más atractivo de lo habitual: quién está mirando España.
La buena noticia para el accionista familiar es que hay tres tipos de comprador activos al mismo tiempo, algo poco habitual en este sector creando mayor opcionalidad para el vendedor.
- El comprador nacional, con presencia en geografías colindantes y voluntad clara de ganar tamaño y cartera local.
- El comprador internacional, principalmente francés: grupos como Vinci, Bouygues y Eiffage, junto con mid-caps galos respaldados por private equity, miran España de forma estructural. Proximidad operativa, homogeneidad regulatoria europea y una curva de integración manejable hacen del mid-market español su mercado natural de expansión.
- El private equity en adyacentes, muy activo en servicios especializados, instalaciones, mantenimiento, facility management, ingeniería y prefabricados, donde la recurrencia y la especialización generan tesis claras de inversión.
Hay tres fuerzas estructurales que están alineándose de forma poco habitual.
- Un backlog sin precedente. El sector no tiene un problema de demanda, tiene un problema de capacidad. La licitación oficial cerró 2025 en €25.396M, un crecimiento acumulado del 145% sobre 2020. SEOPAN cifra en €407.341M la inversión necesaria en infraestructuras durante la próxima década. A esto se suman los fondos NextGenerationEU, las obras vinculadas al Mundial 2030, el déficit estructural de vivienda - estimado por el Banco de España en 700.000 unidades - y un mercado residencial que cerró 2025 con 166.426 viviendas visadas. El cuello de botella ya no es la demanda. Es la capacidad de ejecutar. Y el operador con cartera, equipo y arraigo local es, hoy, un activo escaso y deseado.
- Una doble transición demográfica. El relevo generacional coincide con el del propio sector. Muchas de estas compañías nacieron entre los años 70 y 90, y sus fundadores afrontan ahora la cuestión sucesoria. En paralelo, el 94% de las empresas del sector señala la escasez de mano de obra cualificada como su principal preocupación, frente al 27% en 2021. El relevo generacional accionarial coincide con el del propio sector.
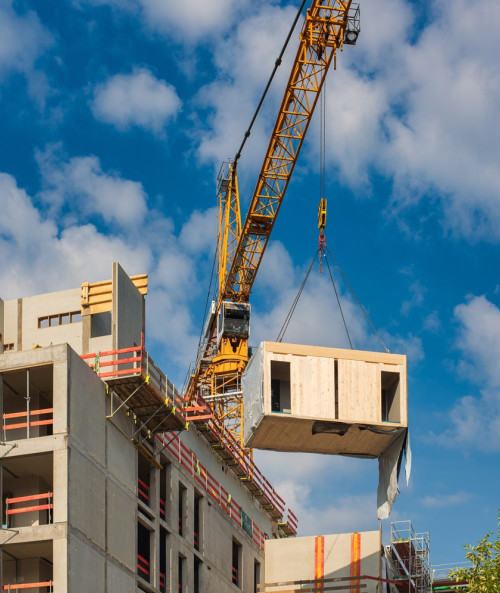
- Una exigencia técnica creciente. Tecnologías como BIM, eficiencia energética, ESG, digitalización del control de obra y construcción industrializada han dejado de ser opcionales. El 58% de las empresas del sector identifica hoy la industrialización como palanca clave de crecimiento, frente al 27% en 2020. Para muchas compañías familiares, invertir en estas capacidades con márgenes EBITDA típicamente del 5%-10% no es sencillo en solitario. Con un socio capitalizado, sí lo es.
Un mercado comprador más atractivo de lo habitual: quién está mirando España.
La buena noticia para el accionista familiar es que hay tres tipos de comprador activos al mismo tiempo, algo poco habitual en este sector creando mayor opcionalidad para el vendedor.
- El comprador nacional, con presencia en geografías colindantes y voluntad clara de ganar tamaño y cartera local.
- El comprador internacional, principalmente francés: grupos como Vinci, Bouygues y Eiffage, junto con mid-caps galos respaldados por private equity, miran España de forma estructural. Proximidad operativa, homogeneidad regulatoria europea y una curva de integración manejable hacen del mid-market español su mercado natural de expansión.
- El private equity en adyacentes, muy activo en servicios especializados, instalaciones, mantenimiento, facility management, ingeniería y prefabricados, donde la recurrencia y la especialización generan tesis claras de inversión.
Maximizar valor en un mercado activo: una cuestión de ejecución
Para el accionista familiar, el punto de partida es favorable: hay demanda, hay capital y hay urgencia por parte de los compradores. La variable crítica pasa a ser otra: cómo estructurar el proceso para activar esa demanda de forma competitiva y maximizar valor.
Nuestra perspectiva
En Clearwater llevamos años trabajando con estos compradores. Los conocemos, nos conocen y mantenemos un diálogo continuo con ellos sobre sus prioridades de entrada y crecimiento en España. Como firma pan-europea con 20 oficinas en 13 países, podemos sentar en la misma mesa a operadores locales, grupos internacionales y fondos europeos. Que es, en definitiva, lo que maximiza la conversación de valor para el vendedor.
Para el accionista familiar, la pregunta hoy no es si habrá interés. La pregunta es cómo estructurar el proceso para llegar al comprador adecuado en el momento adecuado, con compradores nacionales, internacionales y financieros mirando el sector a la vez.
Autor
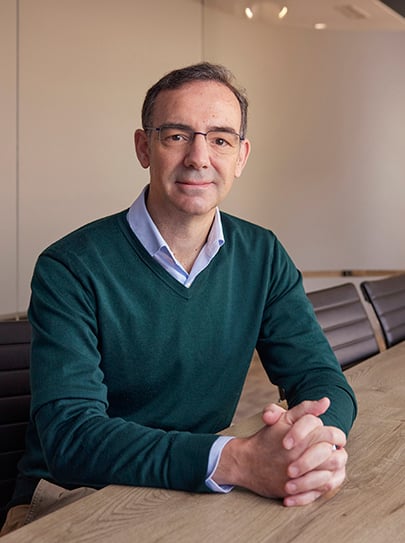
Miguel Ángel Lorenzo
Partner
Socio de Clearwater, con experiencia en operaciones corporativas desde 2006. La mayor parte de mi actividad se centra en los sectores de Salud y Servicios Empresariales en Europa. Antes de Clearwater ocupé posiciones en fondos de inversión, consultoría estratégica y dirección de empresas, ampliando mi visión sobre los distintos sectores y estrategias empresariales. Estoy dispuesto a tratar cómo puedo contribuir a su proyecto, con el objetivo de lograr éxito juntos.
Perspectivas
A través de la visión de expertos en el sector, con décadas de experiencia práctica, podemos ofrecer perspectivas revolucionarias que revelan aquello que otros no pueden ver. El objetivo es mejorar, no replicar lo que ya conocemos.