Druck zur Kapitalverwendung und sich verändernde Dynamik
Private Equity spielt weiterhin eine entscheidende Rolle bei der Gestaltung von M&A-Aktivitäten, sowohl auf der Käufer- als auch auf der Verkäuferseite. Für das kommende Jahr erwarten wir einen weiteren Anstieg dieses Einflusses, der durch eine Kombination aus Druck zur Kapitalverwendung, Realitäten des Portfoliomanagements und Fundraising-Zyklen angetrieben wird.
Viele Private-Equity-Häuser stehen derzeit unter Druck, Kapital zu verwenden, da sie auf zukünftige Fundraising-Maßnahmen hinarbeiten. Andere halten Portfolios, die zu groß geworden sind, wobei die Investmentpartner auf zu viele Sitze in den Vorständen verteilt sind. Dies drängt die Unternehmen dazu, ihre Einstellung von „wir möchten verkaufen, wenn der Zeitpunkt günstig ist” zu „wir müssen vor unserem nächsten Fonds verkaufen” zu ändern. Das Ergebnis ist eine aktivere Haltung sowohl bei Akquisitionen als auch bei Exits, wobei die Erwartungen der LP stillschweigend den Rhythmus des Marktes bestimmen.
Wir haben im Geschäftsjahr 24/25 132 Transaktionen mit Beteiligung von Private-Equity-Gesellschaften abgeschlossen.
Kapitalstrategien und Trends bei der Deal-Strukturierung
Der Zugang zu Kapital ist für die meisten Fonds kein Hindernis. Diejenigen, die über Kapital verfügen, sind aktiv, und selbst diejenigen, die derzeit keine Mittel beschaffen, können sich oft auf unterstützende LPs oder strukturierte Co-Investment-Modelle stützen, um im Spiel zu bleiben.
Ein bemerkenswerter Trend ist, dass PE-Käufer ihre Plattforminvestitionen beim Einstieg zunehmend unterfinanzieren. Indem sie zu Beginn eine übermäßige Verschuldung vermeiden, behalten sich die Unternehmen die Flexibilität, später zusätzliches Kapital zu beschaffen – entweder um Bolt-ons zu finanzieren oder um die internationale Expansion zu unterstützen, wenn sich die Marktbedingungen verbessern. Infolgedessen haben wir einen starken Anstieg der Schuldenberatungsaktivitäten beobachtet – der Dealflow in diesem Bereich hat sich gegenüber dem Vorjahr verdoppelt.
Auch Continuation Vehicles werden häufiger eingesetzt – insbesondere für leistungsstarke Vermögenswerte, die länger als erwartet gehalten werden. Dadurch können Unternehmen Liquidität für bestehende Investoren freisetzen und gleichzeitig neue Investoren gewinnen, um die nächste Wachstumsphase zu unterstützen. In ähnlicher Weise ermöglichen GP-geführte Sekundär-Buy-outs den Fonds, Partnerschaften miteinander einzugehen und neues Kapital in Vermögenswerte zu investieren, die noch erhebliches Aufwärtspotenzial haben.
Bemerkenswert ist auch die anhaltende Beliebtheit von Buy-and-Build-Strategien. Unternehmen nutzen diesen Ansatz, um die gemischten Einstiegsmultiplikatoren zu senken, indem sie kleinere, weniger wertvolle Vermögenswerte erwerben, die das Kerngeschäft ergänzen.
Vorsichtiger, aber fokussierter
Trotz dieses Drucks bleibt die Umsetzung von Transaktionen vorsichtig. Investitionsausschüsse sind anspruchsvoller, die Sorgfaltspflicht wird strenger und die Prozesse dauern länger. Käufer prüfen jedes Detail, um sicherzustellen, dass Unternehmen robust genug sind, um Unsicherheiten – sei es politischer, wirtschaftlicher oder branchenspezifischer Natur – zu überstehen. Die Welt erscheint nach wie vor unsicher, sodass trotz des Drucks, Investitionen zu tätigen, weiterhin eine gewisse Vorsicht walten gelassen wird.
Die erhöhte wirtschaftliche Unsicherheit aufgrund der US-Zölle macht die Private-Equity-Landschaft noch komplexer. Es wird erwartet, dass diese Zölle die Entscheidungen bei Transaktionen beeinflussen werden, insbesondere in Branchen mit hoher Abhängigkeit vom internationalen Handel. Daher gehen wir davon aus, dass Private-Equity-Firmen bei der Wahl des Zeitpunkts für ihren Ausstieg umsichtiger vorgehen und die potenziellen Auswirkungen der Zölle bei der Due Diligence berücksichtigen werden. Die Branchen Industrie & Chemie sowie Konsumgüter werden wahrscheinlich am stärksten von diesen Veränderungen betroffen sein, mit erhöhten Kosten und Störungen in den Lieferketten. Unterdessen dürften Sektoren wie Unternehmensdienstleistungen, Finanzdienstleistungen und Technologie weiterhin relativ normal funktionieren, da sie weniger von internationalen Handelsströmen abhängig sind.
Private-Equity-Gesellschaften verfolgen ebenfalls einen selektiveren und strategischeren Ansatz und konzentrieren sich auf Widerstandsfähigkeit, Skalierbarkeit und Wachstumspotenzial. Transaktionen finden weiterhin statt – allerdings mit größerer Sorgfalt.
Kapitalstrategien und Trends bei der Deal-Strukturierung
Der Zugang zu Kapital ist für die meisten Fonds kein Hindernis. Diejenigen, die über Kapital verfügen, sind aktiv, und selbst diejenigen, die derzeit keine Mittel beschaffen, können sich oft auf unterstützende LPs oder strukturierte Co-Investment-Modelle stützen, um im Spiel zu bleiben.
Ein bemerkenswerter Trend ist, dass PE-Käufer ihre Plattforminvestitionen beim Einstieg zunehmend unterfinanzieren. Indem sie zu Beginn eine übermäßige Verschuldung vermeiden, behalten sich die Unternehmen die Flexibilität, später zusätzliches Kapital zu beschaffen – entweder um Bolt-ons zu finanzieren oder um die internationale Expansion zu unterstützen, wenn sich die Marktbedingungen verbessern. Infolgedessen haben wir einen starken Anstieg der Schuldenberatungsaktivitäten beobachtet – der Dealflow in diesem Bereich hat sich gegenüber dem Vorjahr verdoppelt.
Auch Continuation Vehicles werden häufiger eingesetzt – insbesondere für leistungsstarke Vermögenswerte, die länger als erwartet gehalten werden. Dadurch können Unternehmen Liquidität für bestehende Investoren freisetzen und gleichzeitig neue Investoren gewinnen, um die nächste Wachstumsphase zu unterstützen. In ähnlicher Weise ermöglichen GP-geführte Sekundär-Buy-outs den Fonds, Partnerschaften miteinander einzugehen und neues Kapital in Vermögenswerte zu investieren, die noch erhebliches Aufwärtspotenzial haben.
Bemerkenswert ist auch die anhaltende Beliebtheit von Buy-and-Build-Strategien. Unternehmen nutzen diesen Ansatz, um die gemischten Einstiegsmultiplikatoren zu senken, indem sie kleinere, weniger wertvolle Vermögenswerte erwerben, die das Kerngeschäft ergänzen.
„Eine geringere Vorabfinanzierung und eine spätere Refinanzierung werden immer häufiger – dies gibt Private-Equity-Unternehmen Flexibilität bei der Finanzierung ihres zukünftigen Wachstums.“
Marcus Archer, Managing Partner, Clearwater
PE-gestützte Käufer vs. traditioneller Handel
Wenn es um M&A geht, verschwimmen die Grenzen zwischen Private-Equity-gestützten Portfoliounternehmen und strategischen Handelskäufern zunehmend. Viele Portfoliounternehmen verhalten sich wie Handelskäufer – sie suchen nach Akquisitionen, um Zugang zu Kunden, geografische Reichweite, Teamfähigkeiten oder geistiges Eigentum zu erlangen –, verfügen jedoch zusätzlich über die Schnelligkeit und Professionalität eines Finanzkäufers.
Private-Equity-finanzierte Unternehmen agieren oft schneller in Prozessen und haben weniger interne Governance-Ebenen. Sie denken in der Regel auch mehr über Mitarbeiter und Anreize nach – sie versuchen nicht nur, das Management zu halten, sondern strukturieren Transaktionen aktiv so, dass die Führungsteams durch Earn-outs und Kapitalbeteiligungen aufeinander abgestimmt werden.
Diese Unterschiede mögen subtil erscheinen, können aber entscheidend sein – insbesondere in gründergeführten Unternehmen, in denen die kulturelle Passung und das zukünftige Wachstumspotenzial des Teams genauso wichtig sind wie die Bewertung.
Branchenfokussierung und strategische Überzeugung
Immer mehr Private-Equity-Unternehmen identifizieren heute im Voraus wichtige strategische Märkte und bilden sich lange vor Beginn eines Verkaufsprozesses eine Überzeugung. Anstatt auf Chancen zu reagieren, leisten diese Unternehmen frühzeitig Vorarbeit – sie geben externe Marktbewertungen in Auftrag, bauen Netzwerke von Branchenexperten auf und beziehen ihre Investitionsausschüsse bereits Monate im Voraus mit ein.
Diese neue Generation von „überzeugten Investoren” ist fokussiert, vorbereitet und aufeinander abgestimmt. Wenn ein relevantes Asset auf den Markt kommt – insbesondere in den Bereichen Technologie, technologiegestützte Dienstleistungen oder anderen widerstandsfähigen und zukunftsorientierten Sektoren – sind sie in der Lage, entschlossen zu handeln.
Dieser Ansatz stellt eine erhebliche Abkehr vom traditionellen Modell der IM-Verteilung und des Wettbewerbsgebens dar. Der Prozess beginnt zunehmend schon lange vor der Veröffentlichung des Teasers – und die besten Ergebnisse werden durch eine gründliche Vorabplanung und den frühzeitigen Aufbau von Beziehungen erzielt.
PE-gestützte Käufer vs. traditioneller Handel
Wenn es um M&A geht, verschwimmen die Grenzen zwischen Private-Equity-gestützten Portfoliounternehmen und strategischen Handelskäufern zunehmend. Viele Portfoliounternehmen verhalten sich wie Handelskäufer – sie suchen nach Akquisitionen, um Zugang zu Kunden, geografische Reichweite, Teamfähigkeiten oder geistiges Eigentum zu erlangen –, verfügen jedoch zusätzlich über die Schnelligkeit und Professionalität eines Finanzkäufers.
Private-Equity-finanzierte Unternehmen agieren oft schneller in Prozessen und haben weniger interne Governance-Ebenen. Sie denken in der Regel auch mehr über Mitarbeiter und Anreize nach – sie versuchen nicht nur, das Management zu halten, sondern strukturieren Transaktionen aktiv so, dass die Führungsteams durch Earn-outs und Kapitalbeteiligungen aufeinander abgestimmt werden.
Diese Unterschiede mögen subtil erscheinen, können aber entscheidend sein – insbesondere in gründergeführten Unternehmen, in denen die kulturelle Passung und das zukünftige Wachstumspotenzial des Teams genauso wichtig sind wie die Bewertung.
Mit über 20 Jahren Erfahrung unterstützen wir großartige Unternehmen dabei, mehr zu erreichen, indem wir ihnen fachkundige, maßgeschneiderte Beratung bieten, um Chancen zu erschließen und dauerhaften Erfolg zu schaffen.
Kontakt
Marcus Archer
Managing Director
Transaktionen
Unsere Transaktionen sind nicht nur Zahlen in einer Bilanz, sondern stehen für unser über 20-jähriges Engagement für die Zukunft unserer Kunden. Wir helfen ihnen dabei, neue Wege zu beschreiten. Noch bevor diese überhaupt beschritten werden konnten.
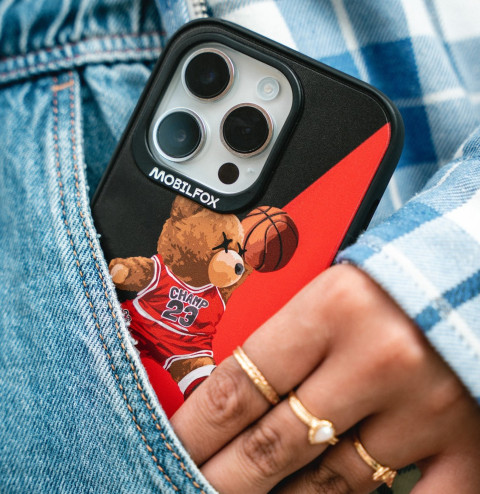
Investment in eine der erfolgreichsten «digital-native» Consumer-Marken Mitteleuropas
Berater von Mobilfox beim strategischen Investment durch Portfolion
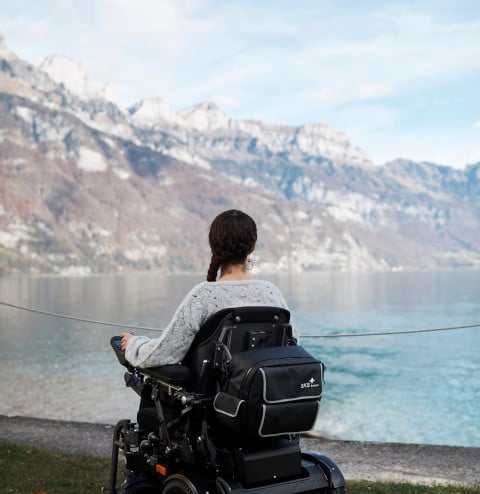
Schaffung eines europäischen Marktführers für individualisierte High-End-Elektrorollstühle
Berater der Aktionäre von SKS Rehab und Roltec bei der Fusion und dem Verkauf an die Eqwal Group
Übernahme eines Unternehmens mit 300-jähriger Geschichte: Schweizer Lebensmittelgross- und -einzelhändler unter neuer Eigentümerschaft
Berater der Aktionäre von Tannenwald Holding bei der Akquisition von SPAR Schweiz

Marktführer für digitale Gesundheitsdokumentation geht Partnerschaft mit langfristigem Wachstumspartner ein
Berater der Gründer und der Eigentümerschaft von LEP beim Verkauf einer Mehrheitsbeteiligung an Storskogen
Unser Geschäftsjahresbericht
Entdecken Sie unsere weiteren Erkenntnisse und tauchen Sie in den vollständigen Bericht ein, um einen detaillierten Einblick in unsere neuesten Erkenntnisse und Prognosen zu erhalten.
Laden Sie hier unseren Bericht zum Geschäftsjahr 24/25 herunter