El sector industrial y químico ha cerrado otro año de resultados sólidos, impulsado por una creciente orientación hacia compañías de calidad, con modelos de negocio resilientes y una demanda sostenida a largo plazo.
Aunque la incertidumbre macroeconómica sigue presente, los inversores son cada vez más selectivos a la hora de asignar capital y priorizan empresas con una elevada visibilidad de sus resultados y exposición a mercados con perspectivas de crecimiento estructural.
En Europa, la actividad de inversión y de fusiones y adquisiciones (M&A), se ha concentrado especialmente en sectores vinculados a infraestructuras esenciales. El agua, la energía y la conectividad de datos siguen atrayendo importantes volúmenes de inversión, respaldados por marcos regulatorios estables a largo plazo y programas continuados de inversión en capital (CAPEX). Estos mercados ofrecen una mayor protección frente a escenarios adversos y perspectivas claras de crecimiento, lo que los convierte en destinos especialmente atractivos para los inversores en un entorno en el que la previsibilidad cobra cada vez más importancia.
Al mismo tiempo, se observa un desplazamiento del interés inversor desde modelos de negocio intensivos en capital y consumo energético hacia compañías más ligeras en activos, diferenciadas y orientadas a servicios. Los inversores buscan negocios con mayores márgenes y una mejor capacidad para gestionar las presiones sobre los costes.
“Estamos observando una demanda constante de empresas con una resiliencia real, especialmente aquellas alineadas con áreas prioritarias de infraestructuras, que ofrecen visibilidad a largo plazo tanto sobre la inversión como sobre el crecimiento.”
Klaus Hansted, Partner and Head of Industrials & Chemicals
La transformación del mercado inversor
Uno de los cambios más destacados de los últimos 12 meses ha sido la creciente convergencia entre los inversores de capital riesgo y los fondos de infraestructuras.
Los fondos de infraestructuras core-plus, respaldados por los importantes volúmenes de capital captados en los últimos años, han incrementado su actividad en el segmento mid-market, compitiendo directamente con los fondos de capital riesgo por activos que ofrecen rentabilidades estables a largo plazo.
La innovación sigue siendo un factor clave de diferenciación. Las compañías capaces de evolucionar su oferta de servicios, ampliar su capacidad de crecimiento y adaptarse a las exigencias regulatorias son las que despiertan un mayor interés entre los inversores.
“La tecnología industrial está presente en prácticamente todas las empresas que analizamos. Ya no es un segmento de nicho, sino un elemento fundamental para que las compañías se diferencien y crezcan.”
Klaus Hanstead, Partner and Head of Industrials & Chemicals
Esta evolución ha ampliado el universo de compradores y ha intensificado la competencia por compañías de alta calidad, especialmente aquellas con ingresos recurrentes y una oferta de servicios esenciales. Al mismo tiempo, los fondos de capital riesgo han recuperado su interés por el sector, reconociendo la resiliencia de las empresas industriales, que pueden percibirse como un valor refugio en un contexto marcado por la incertidumbre en torno a la inteligencia artificial.
Los compradores estratégicos también mantienen una elevada actividad, especialmente los procedentes de Norteamérica, donde existe un fuerte interés por adquirir compañías europeas. Esta combinación de distintos perfiles de compradores sigue favoreciendo procesos competitivos y valoraciones sólidas para las oportunidades de inversión más atractivas.
La tecnología industrial y la transición energética impulsan la demanda.
La tecnología industrial está presente actualmente en la gran mayoría de las empresas del sector. Lo que antes se consideraba un subsector diferenciado se ha convertido en una característica fundamental de la industria, donde la digitalización, la automatización y las capacidades basadas en el análisis de datos se consideran cada vez más requisitos habituales.
Paralelamente, la transición energética está recuperando impulso. El aumento de los precios de la energía y las persistentes tensiones geopolíticas han renovado el interés por ámbitos como la eficiencia energética, el almacenamiento y la distribución de energía. Las tecnologías que favorecen los sistemas energéticos descentralizados, incluidas las redes de calefacción urbana y las soluciones energéticas para el hogar, están ganando protagonismo, mientras que los modelos de negocio basados en la economía circular resultan cada vez más atractivos desde el punto de vista comercial.
La innovación sigue siendo un factor clave de diferenciación. Las compañías capaces de evolucionar su oferta de servicios, ampliar su capacidad de crecimiento y adaptarse a las exigencias regulatorias son las que despiertan un mayor interés entre los inversores.
“La tecnología industrial está presente en prácticamente todas las empresas que analizamos. Ya no es un segmento de nicho, sino un elemento fundamental para que las compañías se diferencien y crezcan.”
Klaus Hanstead, Partner and Head of Industrials & Chemicals
Sectores con mayor dinamismo: defensa, energía y servicios especializados
Varios subsectores industriales destacan por su elevada actividad y el creciente interés de los inversores:
-
Aeroespacial y defensa: impulsado por el aumento del gasto público, la visibilidad a largo plazo de los programas de inversión y la rápida innovación en tecnologías industriales.
-
Infraestructuras eléctricas y energéticas: especialmente aquellas vinculadas al desarrollo de centros de datos y al avance de la electrificación en Europa.
-
Química de especialidades y distribución: las empresas con propuestas de valor añadido en mercados fragmentados siguen atrayendo el interés de compradores que buscan oportunidades de consolidación.
-
Servicios industriales y de infraestructuras: destacan especialmente las compañías con ingresos recurrentes, vinculados al cumplimiento de requisitos normativos y regulatorios.
-
Modelos de equipos como servicio (Equipment-as-a-Service): reflejan la evolución hacia modelos de negocio basados en la prestación de servicios, con menor intensidad de capital y sólidas barreras de entrada.
Asimismo, el reciclaje y la economía circular están ganando protagonismo, impulsados por el aumento de los costes de las materias primas y una mayor presión regulatoria, factores que refuerzan el atractivo de los modelos de producción y recuperación de materiales en circuito cerrado.
Hemos completado 42 transacciones en el sector industrial y químico con un valor total de €2.5bn en FY25/26


El mid-market demuestra su resiliencia ante la incertidumbre
Aunque los factores geopolíticos siguen condicionando el entorno económico, su impacto no ha sido uniforme en el mercado de fusiones y adquisiciones (M&A). Las operaciones de mayor tamaño y carácter más discrecional son más susceptibles de sufrir retrasos, especialmente cuando no existe una justificación estratégica inmediata.
En cambio, la actividad de M&A en el segmento mid-market mantiene su resiliencia, impulsada por factores estructurales como los procesos de sucesión empresarial, las necesidades de capital para financiar el crecimiento y los ciclos de inversión y desinversión de los fondos de private equity.
“Combinar el conocimiento del mercado local con una amplia presencia internacional es fundamental. Nos permite posicionar las empresas en los mercados más adecuados y conectarlas con los compradores que mejor encajan con sus características y objetivos dentro del segmento mid-market”
klaus hanstead, Partner Y RESPONSABLE DE iNDUSTRIAL Y QUÍMICO
Perspectivas: confianza en la solidez del sector
Las perspectivas para el sector industrial y químico siguen siendo positivas, respaldadas por unos sólidos fundamentos de mercado. Se espera que la demanda vinculada a las infraestructuras, la transición energética y la defensa continúe impulsando la actividad de M&A, mientras que la innovación y los modelos de negocio orientados a servicios marcarán la evolución de las empresas más competitivas.
En un entorno en el que la incertidumbre seguirá presente, la preparación, la resiliencia y una estrategia empresarial bien definida serán factores clave para el éxito. Las compañías capaces de demostrar estas fortalezas seguirán contando con oportunidades para atraer inversión, generar interés entre compradores y alcanzar valoraciones atractivas en sus operaciones corporativas.
Las interrupciones en las cadenas de suministro y las presiones sobre los costes siguen presentes, especialmente en las empresas con márgenes más ajustados y un elevado consumo energético. Sin embargo, las compañías con propuestas de valor diferenciadas y capacidad para trasladar los incrementos de costes a sus precios han demostrado una mayor capacidad para afrontar estos desafíos.
Por su parte, la regulación está adquiriendo un papel cada vez más relevante, al aportar mayor certidumbre e impulsar la transformación del sector. Los cambios normativos están fomentando la innovación, favoreciendo los procesos de consolidación y promoviendo la reorganización de carteras de negocio, especialmente entre los grandes grupos internacionales que están revisando su presencia geográfica y sus prioridades de inversión.
Un equipo internacional conectado y en crecimiento
Nuestro equipo de Industria y Químico continúa reforzando su presencia internacional, trabajando de forma integrada y coordinada en Europa y Estados Unidos. La colaboración entre oficinas es uno de nuestros principales factores diferenciales, gracias a la estrecha coordinación entre los equipos de los distintos mercados y a nuestro profundo conocimiento sectorial.
El crecimiento de nuestros equipos en Francia, Alemania, Países Bajos e Irlanda ha reforzado nuestra capacidad de asesoramiento internacional, junto con la incorporación de profesionales de amplia experiencia en subsectores estratégicos como la industria química, los servicios de infraestructuras y la tecnología industrial.
Además, nuestra alianza con KeyBanc amplía el acceso a compradores norteamericanos, facilitando nuevas oportunidades de operaciones transfronterizas para nuestros clientes.
“Combinar el conocimiento del mercado local con una amplia presencia internacional es fundamental. Nos permite posicionar las empresas en los mercados más adecuados y conectarlas con los compradores que mejor encajan con sus características y objetivos dentro del segmento mid-market”
klaus hanstead, Partner Y RESPONSABLE DE iNDUSTRIAL Y QUÍMICO
Perspectivas: confianza en la solidez del sector
Las perspectivas para el sector industrial y químico siguen siendo positivas, respaldadas por unos sólidos fundamentos de mercado. Se espera que la demanda vinculada a las infraestructuras, la transición energética y la defensa continúe impulsando la actividad de M&A, mientras que la innovación y los modelos de negocio orientados a servicios marcarán la evolución de las empresas más competitivas.
En un entorno en el que la incertidumbre seguirá presente, la preparación, la resiliencia y una estrategia empresarial bien definida serán factores clave para el éxito. Las compañías capaces de demostrar estas fortalezas seguirán contando con oportunidades para atraer inversión, generar interés entre compradores y alcanzar valoraciones atractivas en sus operaciones corporativas.
Responsable de Industrial y químico en España
Francisco Gómez
Managing Partner
Inicié mi carrera en el ecosistema de las B4, de ahí salté al mundo corporativo, para incorporarme posteriormente al sector de asesoramiento de M&A (los últimos 25 años). Radicado en Madrid, soy socio de Clearwater desde su fundación. Mi tipología de asesoramiento: el interés del accionista es lo primero.
Nuestro equipo del sector industrial y químico
Conoce a nuestro equipo de profesionales, cuya experiencia y conocimiento sectorial nos permiten ofrecer las mejores soluciones a nuestros clientes
Transacciones
Nuestras operaciones son mucho más que cifras en un balance: representan más de 20 años de compromiso con el futuro de nuestros clientes. Ayudándoles a transformar las reglas del juego, incluso antes de que el mercado estuviera preparado para el cambio.
Leading supplier of test equipment for electronic components teams up with Swedish investment group
Adviser to DSE Test Solution on its sale to Tenuro
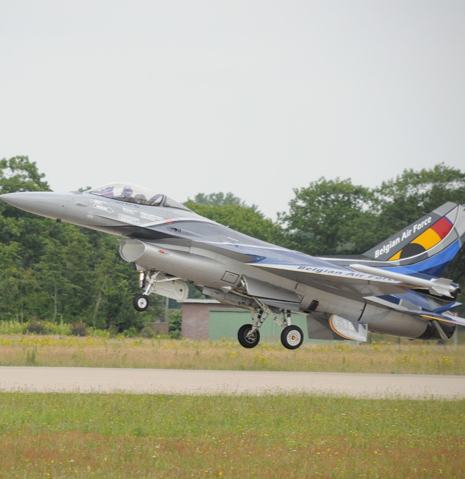
New shareholding structure to support Sabena Engineering’s international expansion in aerospace MRO
Adviser to Sabena Aerospace and Stéphane Burton on Andera Partners' investment in Sabena Aerospace Holding, alongside SFPIM
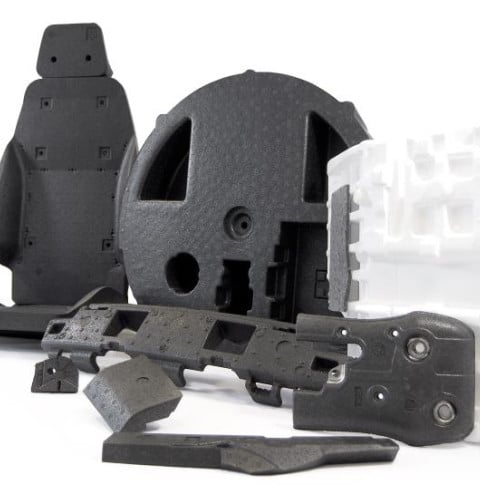
Acquisition financing supports market leadership in engineered foam and specialist technical solutions
Adviser to Olympus Partners-backed Engineered Foam Products on raising finance to support the acquisition of Cordek
Global market leader in textile-based ventilation continues its growth trajectory under new ownership
Adviser to Jysk-Fynsk Kapital on its sale of KE Fibertec to Rite-Hite