Europa steht vor seiner bedeutendsten verteidigungspolitischen Herausforderung seit dem Ende des Kalten Krieges, und für Unternehmen in der gesamten Region hat dies unmittelbare Auswirkungen.
Ein langwieriger Krieg an seiner Ostflanke, zunehmende geopolitische Fragmentierung und eine deutliche Verlagerung der Prioritäten der USA. Zusammen haben diese Kräfte lang gehegte Annahmen über das Sicherheitsgefüge Europas zunichte gemacht.
Die Wiederaufrüstung ist eine industrielle Herausforderung, keine budgetäre
Die Wiederaufrüstung der Verteidigung wird oft als eine Frage der Ausgaben dargestellt. In Wirklichkeit ist es eine Frage der industriellen Organisation.
Europa mangelt es nicht an Ingenieurstalenten, Innovationskraft oder Fachkompetenz. Was ihm fehlt, ist Zusammenhalt.
In den Bereichen Luft-, Land- und Seestreitkräfte betreibt Europa nach wie vor Dutzende paralleler Plattformen, inkompatible Standards und national isolierte Lieferketten. Diese Fragmentierung treibt die Kosten in die Höhe, verlangsamt die Produktion, erschwert die Wartung und schwächt die Interoperabilität. In einem hochintensiven Konflikt funktioniert das einfach nicht.
Der Fokus muss nun auf gemeinsamen Plattformen und grenzüberschreitend interoperablen Systemen liegen:
- In der Luft: Kampfflugzeuge, ISR-Plattformen, Drohnen, Avionik und Missionssysteme
- Auf und unter Wasser: Überwasserkampfschiffe, U-Boote, Sensoren und elektronische Kriegsführung
- Zu Lande: gepanzerte Fahrzeuge, Artillerie, Kommunikation und Digitalisierung des Schlachtfeldes
- Domänenübergreifend: Weltraum, Cyber, Datenfusion und Kommando und Kontrolle
Bei der Standardisierung geht es nicht um Einheitlichkeit um ihrer selbst willen, sondern vielmehr um Geschwindigkeit, Widerstandsfähigkeit und industrielle Tiefe.
Es ist klar, dass Europa sich neu bewaffnen muss und nicht mehr davon ausgehen kann, dass jemand anderes die schwere Last trägt – politisch, industriell oder finanziell.
Dies ist sicherlich eine militärische Herausforderung, aber auch eine geopolitische, wirtschaftliche, industrielle und finanzielle. Die Fähigkeit Europas, sich selbst zu verteidigen, wird nicht nur vom politischen Willen abhängen, sondern auch davon, ob es eine Verteidigungsindustrie aufbauen kann, die skalierbar, widerstandsfähig und wirklich wettbewerbsfähig in den Bereichen Luft, Land, See, Weltraum und Cyber ist.
Von strategischer Bequemlichkeit zu strategischer Autonomie
Jahrzehntelang profitierte Europa von einer gewissen strategischen Bequemlichkeit.
Die NATO sorgte für Abschreckung, die USA lieferten technologische Führungskompetenz, und Europa konzentrierte sich auf die schrittweise Entwicklung seiner Fähigkeiten, während soziale und wirtschaftliche Themen Vorrang hatten. Dieses Gleichgewicht besteht nicht mehr.
Die USA konzentrieren sich zunehmend auf den indopazifischen Raum. Der innenpolitische Druck schränkt langfristige Verpflichtungen in Übersee ein. Der bekannte Slogan „America First“ wird schnell zu einer strukturellen Realität.
Europa muss daher davon ausgehen, dass der Zugang zu US-Plattformen, Technologien, Munition und Logistik nicht mehr als selbstverständlich angesehen werden kann, weder in Bezug auf Umfang, Geschwindigkeit noch politische Zuverlässigkeit. Eine Realität, die bereits jetzt Entscheidungen über Beschaffungen, Partnerschaften und Fusionen und Übernahmen beeinflusst.
Strategische Autonomie ist keine Frage der Ideologie, sondern der Praxis, insbesondere für Unternehmen, die langfristige Investitions- und Kapazitätsentscheidungen treffen.
Die Wiederaufrüstung ist eine industrielle Herausforderung, keine budgetäre
Die Wiederaufrüstung der Verteidigung wird oft als eine Frage der Ausgaben dargestellt. In Wirklichkeit ist es eine Frage der industriellen Organisation.
Europa mangelt es nicht an Ingenieurstalenten, Innovationskraft oder Fachkompetenz. Was ihm fehlt, ist Zusammenhalt.
In den Bereichen Luft-, Land- und Seestreitkräfte betreibt Europa nach wie vor Dutzende paralleler Plattformen, inkompatible Standards und national isolierte Lieferketten. Diese Fragmentierung treibt die Kosten in die Höhe, verlangsamt die Produktion, erschwert die Wartung und schwächt die Interoperabilität. In einem hochintensiven Konflikt funktioniert das einfach nicht.
Der Fokus muss nun auf gemeinsamen Plattformen und grenzüberschreitend interoperablen Systemen liegen:
- In der Luft: Kampfflugzeuge, ISR-Plattformen, Drohnen, Avionik und Missionssysteme
- Auf und unter Wasser: Überwasserkampfschiffe, U-Boote, Sensoren und elektronische Kriegsführung
- Zu Lande: gepanzerte Fahrzeuge, Artillerie, Kommunikation und Digitalisierung des Schlachtfeldes
- Domänenübergreifend: Weltraum, Cyber, Datenfusion und Kommando und Kontrolle
Bei der Standardisierung geht es nicht um Einheitlichkeit um ihrer selbst willen, sondern vielmehr um Geschwindigkeit, Widerstandsfähigkeit und industrielle Tiefe.
Abstimmung zwischen Politik, Industrie und Kapital
Dieser Wandel kann nicht allein von den Regierungen herbeigeführt werden und darf nicht nur den großen Unternehmen überlassen bleiben.
Eine Umrüstung in großem Maßstab erfordert die Abstimmung zwischen vier Gruppen:
- Politische Entscheidungsträger: Gewährleistung langfristiger Sichtbarkeit, Beschaffungssicherheit und grenzüberschreitender Zusammenarbeit
- Industrieunternehmen: Bereitschaft zu Konsolidierung, Spezialisierung und einer europäischen (nicht rein nationalen) Denkweise
- Finanzielle Sponsoren: Bereitschaft, Kapazitätsausbau, Innovation und Bilanzstärke zu unterstützen
- Berater: Strukturierung von Transaktionen, die Skalierung ermöglichen, ohne die unternehmerische Energie zu beeinträchtigen
Hier wird M&A zu einem strategischen Instrument und nicht zu einer finanziellen Nebensache.
M&A als Katalysator für die europäische Verteidigungsbereitschaft
In ganz Europa verändern M&A-Aktivitäten das Verteidigungsökosystem und führen zu schnellerer Skalierung, tieferer Spezialisierung und internationaler Expansion.
Es wird erwartet, dass der Sektor in den nächsten fünf Jahren aufgrund steigender Verteidigungsbudgets, der fortschreitenden technologischen Modernisierung und anhaltender geopolitischer Spannungen weiterhin sehr attraktiv bleiben wird. Finanzierungen sind nach wie vor verfügbar, die regulatorischen Rahmenbedingungen werden klarer und hochwertige Vermögenswerte stoßen weiterhin auf großes Interesse.
Ein enges Zeitfenster, um dies richtig zu machen
Die Wiederaufrüstung Europas wird nicht über Nacht geschehen, aber das Zeitfenster, um sie kohärent zu gestalten, ist eng.
Wenn Europa seine industrielle Basis nicht nach seinen eigenen Vorstellungen konsolidiert, wird die Konsolidierung dennoch stattfinden, angetrieben durch externes Kapital, fragmentierte Beschaffung oder krisenbedingte Dringlichkeit.
Strategische Autonomie erfordert schwierige Entscheidungen: weniger Plattformen, tiefere Zusammenarbeit, sinnvolle Konsolidierung und langfristiges Kapitalengagement. Es bedeutet auch zu akzeptieren, dass die Verteidigungsindustriepolitik in einem grundlegend europäischen Sicherheitsumfeld nicht rein national bleiben kann.
Die Werkzeuge, das Kapital und die Talente sind vorhanden. Was jetzt benötigt wird, ist die Umsetzung.
Die Wiederaufrüstung geht über Verteidigungsausgaben hinaus und betrifft die industrielle Souveränität – in Europa wird diese Souveränität durch Unternehmen aufgebaut, die gemeinsam die richtigen strategischen Entscheidungen treffen.
Die jüngsten Transaktionen unseres Teams unterstreichen diese Entwicklung. Die Übernahme von Scioteq durch Tikehau Capital zeigt, wie Finanzinvestoren wichtige Plattformen für Verteidigungselektronik und Avionik unterstützen, um das internationale Wachstum zu fördern und die europäischen Lieferketten zu stärken. Der Verkauf von Kirintec an BAE Systems verdeutlicht hingegen, wie große Verteidigungskonzerne selektiv hochkarätige Spezialisten für elektronische Kriegsführung und operative Unterstützung integrieren, um ihre souveränen Fähigkeiten zu stärken.
In den Bereichen Sensoren, Optronik, Kommunikation, Munition, Wartung und Drohnensysteme lautet die Botschaft einheitlich: Skalierung dort, wo sie benötigt wird, und Beibehaltung der Spezialisierung dort, wo Differenzierung wichtig ist.
Der Mittelstand ist wichtiger denn je
Aus unserer Sicht ist das europäische Verteidigungsökosystem kein einheitlicher Block. Es handelt sich um ein vielschichtiges Netzwerk aus Zulieferern, Spezialisten und skalierten Plattformen.
- Hauptvertragspartner, die Plattformen und Systeme verankern
- Tier-1- und Tier-2-Zulieferer, die missionskritische Subsysteme liefern
- Nischentechnologie-Champions, oft von Gründern geführt, hochinnovativ und international wettbewerbsfähig
- Dienstleistungs- und MRO-Anbieter, die für die Einsatzbereitschaft und den Lebenszyklus-Support unerlässlich sind
M&A ist zunehmend der Mechanismus, der diese Schichten vertikal und horizontal miteinander verbindet und Industrieketten schafft, die schnell und in großem Maßstab reagieren können.
Viele der Technologien, die Europa am dringendsten benötigt, sind fest im Mittelstand verankert. Die Unterstützung dieser Unternehmen bei ihrem Wachstum, ihrer Konsolidierung und ihrer Internationalisierung, ohne dass sie dabei ihre Besonderheiten verlieren, ist von zentraler Bedeutung für den Aufbau einer echten industriellen Souveränität.
Ein enges Zeitfenster, um dies richtig zu machen
Die Wiederaufrüstung Europas wird nicht über Nacht geschehen, aber das Zeitfenster, um sie kohärent zu gestalten, ist eng.
Wenn Europa seine industrielle Basis nicht nach seinen eigenen Vorstellungen konsolidiert, wird die Konsolidierung dennoch stattfinden, angetrieben durch externes Kapital, fragmentierte Beschaffung oder krisenbedingte Dringlichkeit.
Strategische Autonomie erfordert schwierige Entscheidungen: weniger Plattformen, tiefere Zusammenarbeit, sinnvolle Konsolidierung und langfristiges Kapitalengagement. Es bedeutet auch zu akzeptieren, dass die Verteidigungsindustriepolitik in einem grundlegend europäischen Sicherheitsumfeld nicht rein national bleiben kann.
Die Werkzeuge, das Kapital und die Talente sind vorhanden. Was jetzt benötigt wird, ist die Umsetzung.
Die Wiederaufrüstung geht über Verteidigungsausgaben hinaus und betrifft die industrielle Souveränität – in Europa wird diese Souveränität durch Unternehmen aufgebaut, die gemeinsam die richtigen strategischen Entscheidungen treffen.

Autor
Chris Kodeck
Partner
I am a Partner and Head of the Industrials & Chemicals team in France, based in Paris.
Before joining Clearwater, I was a Partner at Vulcain from its creation until its integration into Clearwater in 2025.
Belgian by origin, I cover both France and Belgium, with a particular focus on aerospace & defence, renewable energy, and specialised manufacturing.
I began my career at McKinsey & Company in London, advising on large‑cap M&A and strategy projects from 2001 to 2009.
I especially enjoy helping clients articulate their strategic ambitions to investors and trade buyers, a diversity that brings intensity, variety, and meaning to the role.
I hold an MBA from Kellogg (Northwestern University) and a degree in civil engineering from UCL (Belgium).

Autor
Markus Otto
Managing Partner
Ich verantworte den Industrie und Chemie Sektor für den deutschsprachigen Raum und bin als einer der Gründungspartner verantwortlich für die Generierung von M&A Mandaten zwischen Europa, USA und Asien. Familienunternehmen, Konzerne und Private Equity-Unternehmen sind meine regelmäßigen Kunden, für die wir als Team mit unserer Erfahrung und unserem (Sub-Sektor) Wissen maßgeschneiderte und bestmögliche Lösungen identifizieren. Administrativ verantworte ich u.a. den Personalbereich und die Organisation in Frankfurt und München. Bevor ich als Gründungsmitglied zu Clearwater ging, arbeitete ich für Arthur Andersen im Bereich Wirtschaftsprüfung und Transaction Services, wo mein beruflicher Weg 1996 startete. In meiner Freizeit bin ich gern draußen, bin leidenschaftlicher Reiter, teile mir dieses Hobby mit meine Tochter und hole mir hier neben Spaziergängen mit unserer Dogge Kraft und Ausgleich für die Woche.
Ausgewählte Transaktionen in der Luftfahrt- und Verteidigungsindustrie
Unsere Transaktionen sind nicht nur Zahlen in einer Bilanz, sondern stehen für über 20 Jahre Engagement für die Zukunft unserer Kunden. Wir helfen ihnen dabei, neue Wege zu beschreiten. Noch bevor diese bereit waren, beschritten zu werden.
Strategischer Unternehmensverkauf stärkt globale Führungsposition in der Technologie für elektrische Sintermaschinen
Berater von Osterwalder beim Verkauf des Sintertechnologie-Geschäfts an Picanol, ein Geschäftsbereich von Tessenderlo

Ausbau der globalen Marktführerschaft für Hightech-Leiterplattenlösungen
Übernahme des Schweizer Marktführers für hochpräzise Nanoindentierer
Berater der Aktionäre der FemtoTools AG beim Verkauf an die börsennotierte Oxford Instruments plc
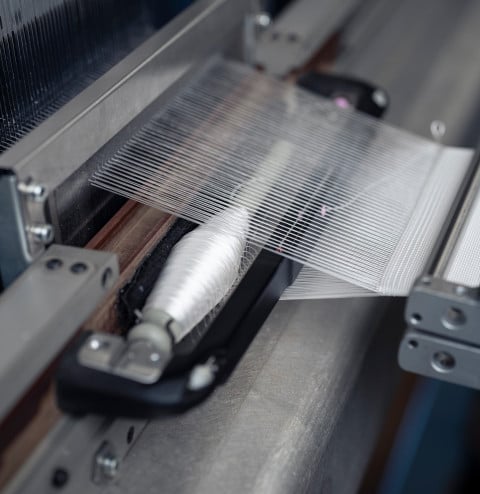
Hidden Champion im Bereich technisches Schmalgewebe sichert unternehmerische Nachfolgeregelung
Berater des Aktionärs der Huber Bandfabrik beim Verkauf an einen privaten Investor
Unsere europäischen Industrials & Chemicals Leads
Unser engagiertes globales Industrials & Chemicals Team kombiniert fundierte Branchenkenntnisse mit umfassender M&A-Beratung und einem starken internationalen Netzwerk. Wir unterstützen Verteidigungsunternehmen bei der Skalierung und Konsolidierung und bewahren gleichzeitig die Innovationskraft, die die Verteidigungsfähigkeit Europas ausmacht.